La propuesta de reforma al ISR para 2027 busca ampliar el acceso al Régimen Simplificado de Confianza y establecer nuevas reglas para las deducciones fiscales de empresas con mayores ingresos.
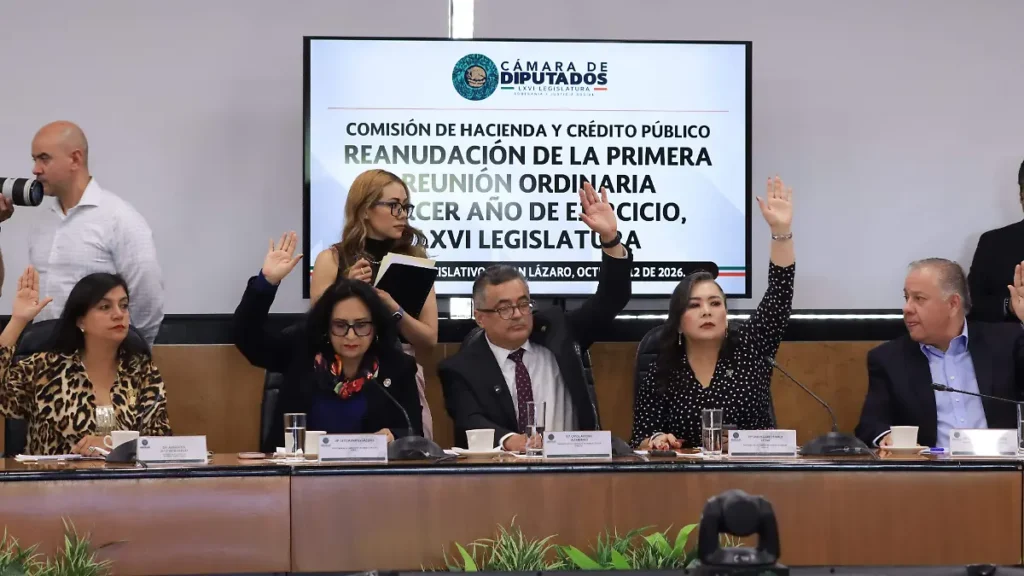
La Comisión de Hacienda de la Cámara de Diputados aprobó una propuesta de cambios al Impuesto sobre la Renta (ISR) para 2027, con medidas orientadas a fortalecer la recaudación, combatir prácticas fiscales irregulares y facilitar el cumplimiento de obligaciones para pequeños contribuyentes.
La iniciativa contempla modificaciones tanto para personas físicas y pequeños negocios como para empresas con mayores ingresos, con el objetivo de ajustar las reglas fiscales y cerrar espacios que permiten reducir de manera excesiva el pago de impuestos.
Uno de los principales cambios propuestos se encuentra en el Régimen Simplificado de Confianza (RESICO), diseñado para facilitar el cumplimiento tributario de pequeños contribuyentes.
Más margen para pequeños negocios
La propuesta plantea elevar de 3.5 a 5 millones de pesos el límite de ingresos anuales para que las personas físicas puedan pertenecer al RESICO. Para las personas morales constituidas por personas físicas, el umbral aumentaría de 35 a 50 millones de pesos.
También se propone permitir que algunos contribuyentes que hayan salido del régimen por incumplimientos formales puedan regresar una vez que regularicen su situación.
Estos cambios buscan ampliar las opciones para que pequeños negocios, profesionistas y emprendedores mantengan su actividad dentro de la formalidad y cumplan con sus obligaciones fiscales bajo reglas simplificadas.
Nuevas reglas para las deducciones empresariales
La reforma también contempla ajustes a las deducciones fiscales de empresas con ingresos superiores a 50 millones de pesos anuales, así como modificaciones al tratamiento de pérdidas fiscales e intereses netos.
Entre las medidas planteadas se encuentra limitar determinadas deducciones cuando superen los umbrales establecidos en la propuesta, además de modificar las reglas para el aprovechamiento de pérdidas fiscales de ejercicios anteriores.
El objetivo es fortalecer los mecanismos de control tributario y reducir el uso de esquemas que permiten disminuir artificialmente las obligaciones fiscales.
La propuesta también incluye medidas para combatir operaciones simuladas y el uso de comprobantes fiscales falsos, prácticas que afectan la recaudación y generan diferencias entre quienes cumplen con sus obligaciones y quienes recurren a mecanismos irregulares.
¿Qué significa para la economía?
Una recaudación más eficiente puede contribuir a fortalecer los recursos públicos destinados a servicios, infraestructura y programas sociales. Al mismo tiempo, las facilidades para pequeños contribuyentes pueden ayudar a reducir obstáculos administrativos y favorecer la formalización de actividades económicas.
No obstante, los efectos dependerán de la aplicación de las nuevas reglas, de su impacto en las empresas y de la manera en que se utilicen los recursos recaudados.
La propuesta fue aprobada en comisión el 12 de octubre de 2026 y todavía debe completar el proceso legislativo correspondiente antes de entrar en vigor.
Con estos cambios, la reforma fiscal de 2027 plantea dos líneas de acción: ampliar las facilidades para pequeños contribuyentes y ajustar los mecanismos de deducción de empresas con mayores ingresos.
El siguiente paso será conocer la resolución del Pleno y, en su caso, las disposiciones definitivas que determinarán cómo se aplicarán las modificaciones fiscales.